
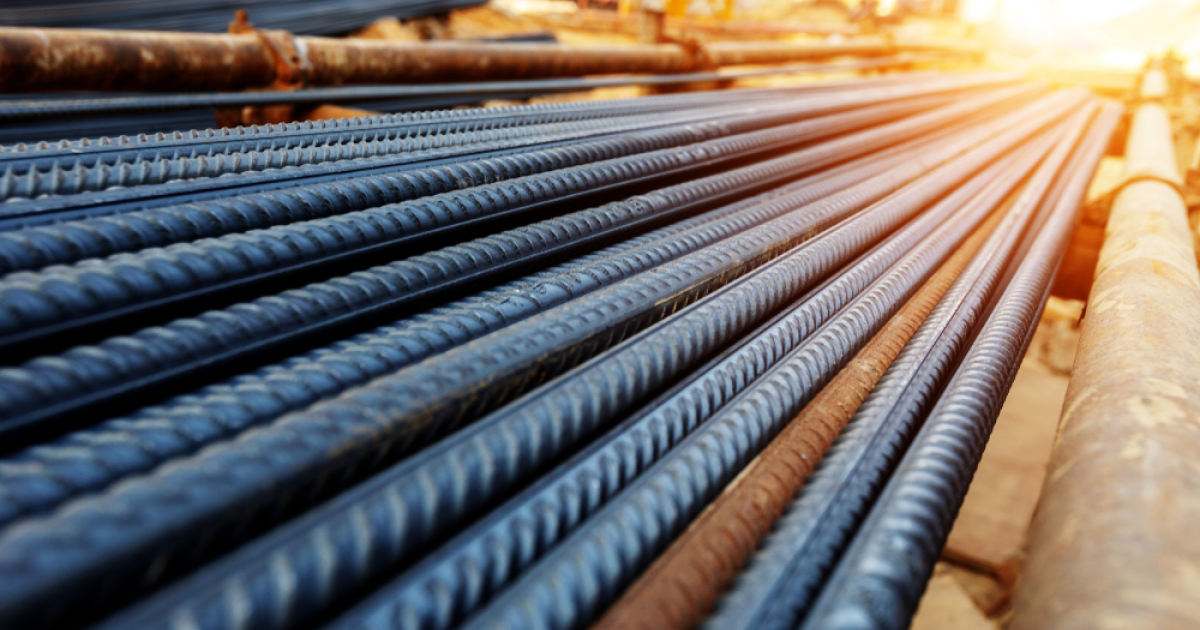
En general, la situación en el mercado mundial de productos largos de acero ha empeorado ligeramente. Durante los últimos meses, se ha observado una cierta estabilidad en la demanda, aunque esta sigue siendo débil. No obstante, se percibe cierta volatilidad en los precios de las barras de acero (corrugado) debido a las variaciones en el coste de la chatarra. El aumento en el precio de la chatarra ha derivado en una mayor demanda de palanquillas de acero procedentes del Lejano Oriente. Es posible que los gobiernos de todo el mundo impulsen mayores inversiones en infraestructuras, en un contexto marcado por la construcción de centros de datos para inteligencia artificial y el consiguiente incremento en la demanda de electricidad. En Estados Unidos, este proceso ya está en marcha, y cabe esperar que pronto se observe también en otras regiones del mundo.
China da señales de querer controlar la oferta, pero persisten las dudas
El exceso de capacidad productiva sigue siendo una preocupación fundamental. En lo que respecta a la oferta, parece que el gobierno chino pretende mantenerla bajo control; sin embargo, no está claro si esto llegará a materializarse. Por el momento, no hay indicios de una mejora en la demanda ni de una desaceleración en las exportaciones chinas. Los agentes del mercado confían en que, el próximo año, China adopte medidas similares a las que implementó en 2016.
La incertidumbre, el principal riesgo para todos los actores
La incertidumbre constituye el principal riesgo para todas las partes y, previsiblemente, seguirá presente en el futuro próximo. Asimismo, el alza de los tipos de interés en Occidente representa otro factor de preocupación que condiciona las expectativas sobre la demanda futura.
Los productores europeos de acero se enfrentan a un rápido aumento de los costes, mientras la demanda sigue siendo débil
El mercado siderúrgico europeo continúa siendo complejo, caracterizado por una demanda débil y una intensa competencia entre los productores locales. Hasta la fecha, la reducción de los contingentes de salvaguardia y la implementación del Mecanismo de Ajuste en Frontera por Carbono (CBAM) han brindado un apoyo limitado a los precios del acero, ya que las plantas europeas siguen compitiendo agresivamente por el volumen de ventas, en lugar de priorizar la protección de sus márgenes.
No obstante, la situación está cambiando rápidamente debido al vertiginoso aumento de los costes energéticos. En la Unión Europea, los precios del gas natural han subido aproximadamente un 150 % en los últimos tres meses; los futuros en el mercado neerlandés TTF cotizan actualmente por encima de los 100 €/MWh, frente a los menos de 40 €/MWh registrados hace tres meses. Los precios de la electricidad también han experimentado un incremento notable. El aumento de los precios de la electricidad y el gas natural desde agosto ha supuesto, hasta la fecha, un incremento de más de 110 €/t en los costes directos de fabricación y laminación de acero, y existe el riesgo de que se produzcan nuevas subidas.
Con los precios actuales del acero acabado, la viabilidad económica de la producción siderúrgica europea resulta cada vez más complicada. Las plantas siderúrgicas se enfrentan a una disyuntiva: trasladar estos costes adicionales a los clientes, aceptar un mayor deterioro de sus márgenes o reducir la producción.
Por otra parte, la reducción de los contingentes de importación y el Mecanismo de Ajuste en Frontera por Carbono (CBAM, por sus siglas en inglés) están limitando las fuentes de suministro alternativas. Aunque la demanda sigue siendo débil, la combinación de unos costes de producción al alza y unas importaciones restringidas podría alterar significativamente el equilibrio entre oferta y demanda en Europa.
Los recientes incrementos de precios han respondido principalmente a los costes, más que a la demanda. El aumento de los costes logísticos —agravado, entre otros factores, por los niveles excepcionalmente bajos de agua en los ríos europeos— ha ejercido una presión adicional, sin llegar a provocar una interrupción sustancial de las cadenas de suministro.
El sector de la construcción en Alemania sigue a la espera de la puesta en marcha de proyectos de infraestructuras financiados por el Estado, mientras que la inversión privada permanece contenida debido a la persistente incertidumbre.
De cara al primer trimestre de 2027, es probable que los precios del acero en Europa sigan subiendo si los costes energéticos se mantienen en los niveles actuales o continúan aumentando. Cualquier reducción en la producción añadiría una presión alcista adicional, incluso sin que se produzca una mejora en la demanda.
La situación actual se ha vuelto insostenible y exige una intervención inmediata.
Ligera mejora general en el equilibrio entre oferta y demanda
Las plantas siderúrgicas en el resto del mundo no soportan los costes tan elevados que afronta la producción europea —derivados, en gran medida, de las políticas de la UE sobre emisiones de CO2—; no obstante, parece que el exceso de oferta no constituye un problema grave. Por tanto, el equilibrio general entre oferta y demanda es, probablemente, algo mejor que anteriormente.
Demanda relativamente estable en EE. UU., con un crecimiento concentrado en sectores específicos
En Estados Unidos, la demanda se mantiene relativamente estable; sin embargo, los elevados aranceles a la importación y las restricciones comerciales han reducido considerablemente las oportunidades para los proveedores internacionales, mientras que los productores nacionales gozan de un mercado más protegido. Los márgenes de los comercializadores internacionales en EE. UU. siguen bajo una presión considerable. La construcción de centros de datos para inteligencia artificial, el sector energético y determinados proyectos de infraestructuras figuran entre los pocos ámbitos que presentan un crecimiento significativo. Por el contrario, la actividad en la construcción residencial y comercial sigue siendo débil, en parte debido a los elevados costes de financiación. El crecimiento de la demanda de acero es desigual según el tipo de producto siderúrgico y el sector. En general, el desequilibrio entre la oferta y la demanda a nivel mundial sigue siendo una seria preocupación. Pronto podría convertirse también en un problema para Estados Unidos en el caso de ciertos productos, como las barras de refuerzo.
Los productores que utilizan hornos de arco eléctrico (EAF) ven aumentar continuamente sus costos de producción, mientras que las acerías integradas se benefician.