
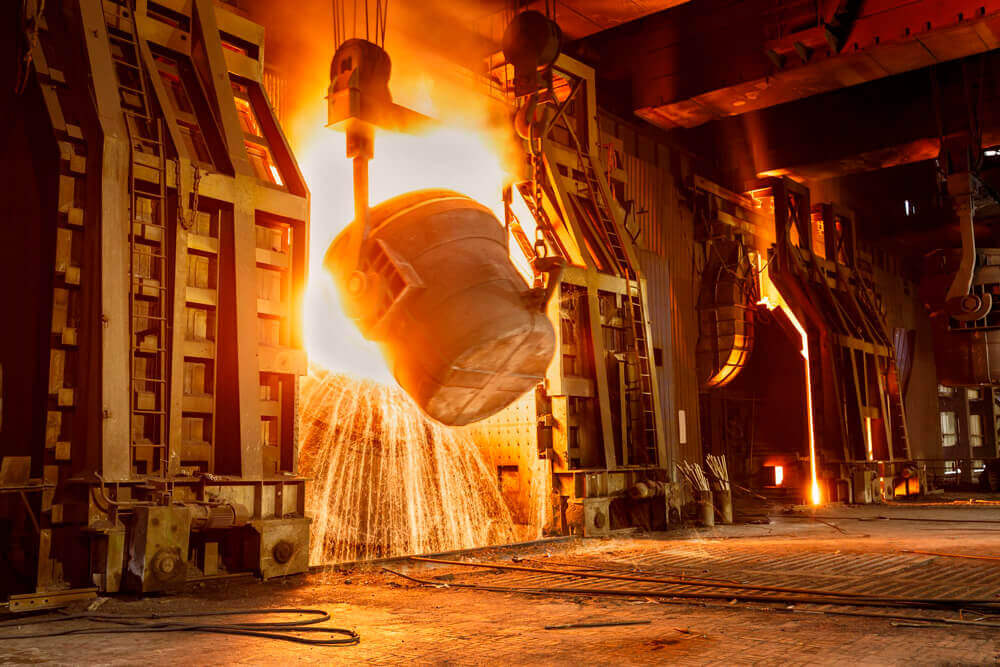
Actualmente, la industria siderúrgica mundial se enfrenta a dos retos interrelacionados: abordar el problema del exceso de capacidad de producción y prepararse para un futuro con bajas emisiones. Esto se expone en el informe de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) titulado «Navegando la transición del acero en medio del exceso de capacidad mundial».
Se prevé que la capacidad de producción de acero excedente a nivel mundial aumente de 601 millones de toneladas en 2024 a 721 millones de toneladas en 2027.
Según la OCDE, las cuantiosas subvenciones en países con economías no de mercado y el consiguiente exceso de capacidad están afectando el ritmo de la transición hacia una producción baja en carbono. Además, la inversión extranjera directa está contribuyendo a la reubicación de la capacidad de producción con altas emisiones, en lugar de su desmantelamiento ordenado.
Según las previsiones de la organización, la capacidad total a lo largo de la ruta DRI-EAF, que se espera que entre en funcionamiento en 2027, asciende a 30,7 millones de toneladas, mientras que la capacidad que utiliza la tecnología BF-BOF y los hornos de arco eléctrico alimentados con chatarra se sitúa en 62,1 millones de toneladas y 61,7 millones de toneladas, respectivamente. Sin embargo, la expansión de la capacidad basada en la tecnología DRI no es necesariamente consecuencia de una decisión de adoptar métodos de producción más respetuosos con el medio ambiente. En cambio, se rige por ventajas comparativas y otros factores de mercado, al igual que ocurre con el cierre de las operaciones de alto horno/convertidor de oxígeno básico (BOF/BOF) de alto consumo energético.
A finales del segundo trimestre de 2025, se habían suspendido o pospuesto proyectos de bajas emisiones de carbono por un total de 15,5 millones de toneladas debido al exceso de capacidad, los elevados costes energéticos y la incertidumbre regulatoria.
La caída de los precios del acero convencional también debilita la viabilidad comercial de los productos «verdes», incrementando la prima relativa que los compradores deberán pagar.
Cabe recordar que el Instituto Americano del Hierro y el Acero (AISI) señaló que el exceso de capacidad global socava la disciplina del mercado y crea importantes obstáculos para los productores de acero estadounidenses que, entre otras cosas, buscan invertir en instalaciones nuevas y modernizadas.